ECB rugsėjo sprendimas: ar paskolų palūkanos mažės iki rudens?
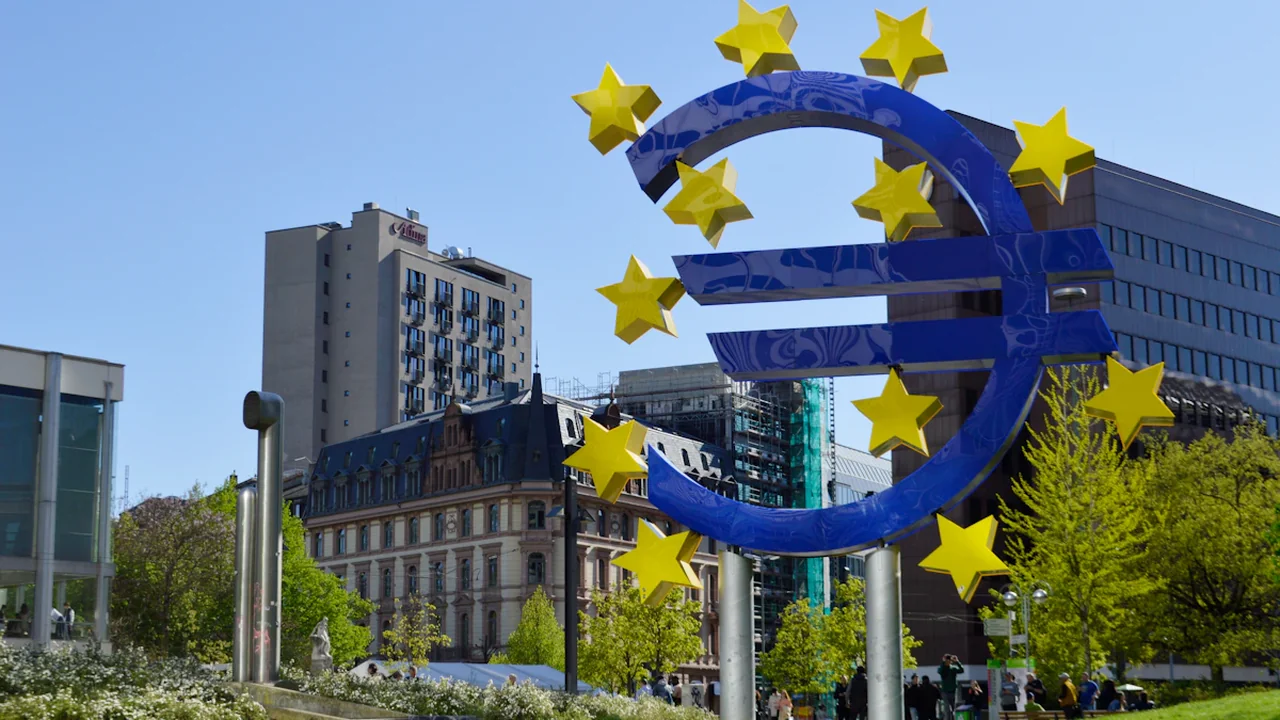
Europos Centrinio Banko kalendoriuje jau pažymėta svarbi data: 2026 m. rugsėjo 10 d. ECB valdančioji taryba skelbs pinigų politikos sprendimą. Lietuvos būsto paskolų turėtojams svarbiausias klausimas – ar bent viena pagrindinė ECB palūkanų norma bus sumažinta. Toks sprendimas galėtų sustiprinti mažesnio Euribor ir pigesnio skolinimosi perspektyvą, tačiau mėnesinė paskolos įmoka dėl to automatiškai ir iškart nesumažėtų.
Autorius – „Slidu“ ekonomikos redakcija.
Sprendimas bus vertinamas pagal aiškią TAIP arba NE sąlygą
- Klausimas: ar rugsėjo 10 d. ECB sumažins bent vieną pagrindinę palūkanų normą?
- Terminas: vertinamas 2026 m. rugsėjo 10 d. paskelbtas oficialus sprendimas.
- TAIP: bent viena norma mažesnė negu prieš posėdį.
- NE: visos normos nekeičiamos arba nė viena nemažinama, o bent viena didinama.
- Rezultatas: nustatomas pagal ECB pinigų politikos pranešimą oficialiame sprendimų archyve.
Tai yra viešais faktais išsprendžiamas ekonominis klausimas. ECB kalendorius patvirtina posėdžio datą, o banko pranešimų archyve skelbiami sprendimai leidžia palyginti naujas normas su lygiu, galiojusiu iškart prieš posėdį.
Taip pat skaitykite: ECB 2026 m. rugsėjo sprendimas: ar palūkanos bus mažinamos?
Rugsėjo sprendimą lems infliacija, atlyginimai ir ekonomikos būklė
Pagrindinis ECB tikslas yra kainų stabilumas euro zonoje. Todėl rugsėjo sprendimo tikimybė priklausys ne nuo vieno mėnesio rodiklio, o nuo bendro infliacijos vaizdo, atnaujintų prognozių ir to, ar kainų spaudimas mažėja pakankamai tvariai.
Palūkanų mažinimo galimybę sustiprintų prie ECB tikslo artėjanti bendroji infliacija, slopstanti paslaugų infliacija ir mažesnės būsimo kainų augimo prognozės. Priešingą signalą siųstų atsinaujinęs energijos ar maisto brangimas, užsitęsęs spartus paslaugų kainų kilimas arba didesnė rizika, kad infliacija vėl įsibėgės.
Darbo užmokesčio dinamika išliks ypač svarbi
Atlyginimų augimas veikia įmonių sąnaudas ir paslaugų kainas. Jeigu darbo užmokestis euro zonoje didėtų sparčiai, o našumas neaugtų panašiu tempu, ECB galėtų ilgiau laikyti normas nepakeistas. Lėtėjantis sutartų atlyginimų augimas būtų palankesnis mažinimo scenarijui.
Vis dėlto atlyginimų duomenys dažnai ekonomikos pokyčius parodo pavėluotai. Dėl to ECB vertina ir įmonių apklausas, laisvų darbo vietų skaičių, užimtumą bei pelno maržas. Vienas palankus rodiklis savaime negarantuoja rugsėjo mažinimo.
Silpnesnis augimas didintų mažinimo argumentų svorį
Jeigu euro zonos ekonomika vasarą augtų vangiai, kreditavimas liktų silpnas, o vartojimas ir investicijos neįsibėgėtų, aukštų palūkanų poveikis taptų papildomu argumentu švelninti politiką. Tačiau tvirtesnis nei prognozuota augimas suteiktų ECB daugiau laiko įsitikinti, kad infliacija tikrai suvaldyta.
Svarbi bus ir ankstesnių posėdžių kryptis. Nuoseklus normų mažinimas rodytų vykstantį politikos švelninimo ciklą, tačiau kartu galėtų paskatinti valdančiąją tarybą padaryti pauzę. Keli sprendimai normas palikti nepakeistas reikštų atsargesnę laikyseną, bet savaime neatmestų rugsėjo mažinimo, jeigu iki tol duomenys pastebimai susilpnėtų.
ECB normos ir Euribor nėra tas pats rodiklis
ECB nustato tris pagrindines palūkanų normas: indėlių galimybės, pagrindinių refinansavimo operacijų ir ribinio skolinimosi galimybės normą. Euribor yra tarpbankinės rinkos rodiklis, apskaičiuojamas pagal skirtingus terminus, todėl jis nėra tiesiog mechaninis ECB sprendimo atkartojimas.
Euribor gali pradėti mažėti dar prieš ECB posėdį, jeigu finansų rinkos tikisi normų mažinimo. Jis taip pat gali beveik nepasikeisti po paties sprendimo, jeigu sumažinimas jau buvo įskaičiuotas į rinkos kainas. Netikėtas ECB tonas ar naujos prognozės kartais turi didesnį poveikį nei pats paskelbtas normos pokytis.
Todėl teigiamas rugsėjo rezultatas nereikštų, kad atitinkamo termino Euribor tą pačią dieną sumažės tiek pat bazinių punktų. Ryšys yra ekonominis, bet ne automatinis ir ne vienodas visiems terminams.
Būsto paskolos įmoka keistųsi tik sutartyje nustatyta tvarka
Didelė dalis Lietuvos būsto paskolų turi kintamąją palūkanų normą, kurią sudaro Euribor ir banko marža. ECB mažinimas galėtų ilgainiui sumažinti Euribor dalį, tačiau konkretaus kliento įmoka priklausytų nuo paskolos sutarties.
Svarbiausi skirtumai:
- kokio termino Euribor taikomas – dažniausiai trijų, šešių ar dvylikos mėnesių;
- kada numatytas kitas palūkanų perskaičiavimas;
- koks likęs paskolos dydis ir terminas;
- ar banko marža yra fiksuota;
- ar paskolai taikomos kitos individualios sąlygos.
Pavyzdžiui, klientas, kurio šešių mėnesių Euribor perskaičiuotas rugpjūtį, rugsėjo ECB sprendimo poveikį įmokai galėtų pajusti tik per kitą sutartyje numatytą perskaičiavimą. Be to, įmokos pokytis priklausytų nuo tuo metu galiojančio Euribor, o ne vien nuo rugsėjį pakeistos ECB normos.
Gyventojai tikslesnį poveikį gali įvertinti paskolos grafike suradę kitą palūkanų nustatymo datą ir palyginę skirtingus Euribor scenarijus. Tai yra orientacinis skaičiavimas, o ne garantija, nes būsima rinkos norma iš anksto nežinoma.
Nauji kreditai galėtų pigti, bet bankų pasiūlymai skirtųsi
Mažesnės ECB normos paprastai mažina bankų finansavimosi kainą ir sudaro palankesnes sąlygas naujų paskolų palūkanoms. Vis dėlto galutinė būsto, vartojimo ar verslo kredito kaina priklauso ir nuo kliento rizikos, turto vertės, pradinio įnašo, paskolos termino bei bankų konkurencijos.
Naujam būsto paskolos gavėjui svarbu lyginti ne tik maržą. Reikėtų vertinti bendrą kredito kainos metinę normą, sutarties mokesčius, privalomas papildomas paslaugas ir fiksuotųjų bei kintamųjų palūkanų skirtumą. Rugsėjo mažinimas galėtų pagerinti derybinę aplinką, bet negarantuotų vienodo atpigimo visuose bankuose.
Jeigu ECB normų nemažintų, kreditų pasiūlymai taip pat nebūtinai liktų identiški. Bankai gali keisti maržas dėl konkurencijos, finansavimosi sąlygų ar individualaus kliento vertinimo. Todėl ECB sprendimas yra svarbus, tačiau nėra vienintelis naujo kredito kainos veiksnys.
Indėlių palūkanoms mažinimas būtų nepalankus signalas
Skolininkams mažesnės rinkos palūkanos paprastai yra gera žinia, tačiau taupantiems poveikis priešingas. ECB mažinimo ciklas gali paskatinti bankus siūlyti mažesnes terminuotųjų indėlių palūkanas ir mažinti santaupų grąžą.
Indėlių pasiūlymai gali pradėti prastėti dar iki rugsėjo, jei bankai tikėtųsi artėjančio mažinimo. Ilgesnio termino palūkanos taip pat gali skirtis nuo trumpesnio termino pasiūlymų, nes bankai vertina visą numatomą palūkanų trajektoriją.
Taupantiems gyventojams verta lyginti ne vien reklamuojamą normą, bet ir indėlio terminą, išankstinio nutraukimo sąlygas bei indėlių draudimo taikymą. Sprendimą reikėtų derinti su savo likvidumo poreikiu, o ne grįsti vien rugsėjo prognoze.
Kokie scenarijai vestų į TAIP ir NE rezultatą
TAIP scenarijus taptų labiau tikėtinas, jeigu iki posėdžio infliacija ir darbo užmokesčio spaudimas sloptų, ekonomikos augimas būtų vangus, o ECB prognozės rodytų tvarų kainų stabilizavimąsi. Pakaktų, kad oficialiame sprendime būtų sumažinta bent viena iš trijų pagrindinių normų.
NE scenarijus įsigaliotų, jeigu visos trys normos liktų nepakeistos. Taip pat būtų vertinama, jei ECB bent vieną normą padidintų ir nė vienos nesumažintų. Normų palikimą galėtų lemti atkakli paslaugų infliacija, spartus darbo užmokesčio augimas arba noras sulaukti daugiau duomenų.
Jeigu kuri nors norma būtų sumažinta, o kita tuo pačiu sprendimu padidinta, rezultatas vis tiek būtų TAIP, nes pagrindinė sąlyga yra bent vienos normos sumažinimas, palyginti su lygiu prieš posėdį.
Galutinis atsakymas paaiškės rugsėjo 10 d. paskelbtame ECB pranešime. Lietuvos gyventojams po jo svarbiausia bus tikrinti ne vien antraštinį normos pokytį, bet ir Euribor reakciją, savo paskolos perskaičiavimo datą bei bankų atnaujintus kreditų ir indėlių pasiūlymus.
Šaltinis: Europos Centrinis Bankas
Kontekstas ir veiksmai Apie straipsnį
Šaltinis ir patikra Prognozės sprendimas
Rezultatas bus nustatytas palyginus oficialiai paskelbtas ECB normas su lygiu, galiojusiu prieš rugsėjo posėdį.
- ECB kalendoriuje patikrinta 2026 m. rugsėjo 10 d. posėdžio data.
- TAIP rezultatui pakanka bent vienos pagrindinės normos sumažinimo.
- NE rezultatas fiksuojamas, jei nė viena norma nemažinama.
- Galutinis šaltinis bus oficialus ECB pinigų politikos pranešimas.
- Šaltinis
- Europos Centrinio Banko posėdžių kalendorius
- Aprėptis
- Lietuva
- Atnaujinta
- 2026-08-12 12:21
Šaltinis ir patikra
Pranešti apie pasitikėjimo problemą
Nusiųsk aiškų signalą bendruomenės moderacijai, jei šaltinis, faktai ar kontekstas turi būti peržiūrėti.


Komentarai