ECB palūkanų sprendimas: ar norma mažės rugsėjo 10-ąją
Autorius: „Slidu“ ekonomikos redakcija
Atnaujinta: 2026 m. rugpjūčio 15 d.
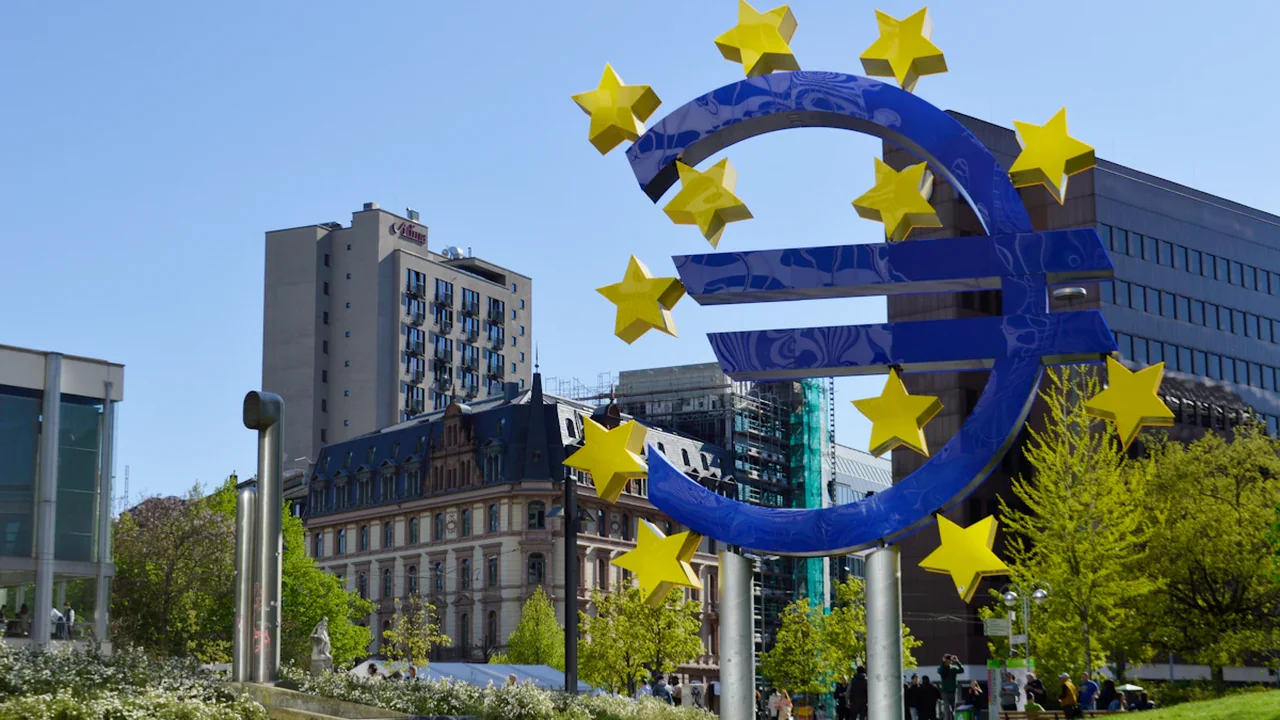
Europos Centrinio Banko oficialiame kalendoriuje 2026 m. rugsėjo 9–10 d. numatytas Valdančiosios tarybos pinigų politikos posėdis. Rugsėjo 10-ąją paskelbtas sprendimas parodys, ar bus sumažinta indėlių galimybės palūkanų norma – svarbus signalas Lietuvos gyventojams, turintiems būsto paskolas, laikantiems terminuotuosius indėlius ar planuojantiems skolintis.
Prognozės klausimas ir sprendimo terminas
- Klausimas: ar ECB rugsėjo 10 d. sumažins indėlių galimybės palūkanų normą?
- Terminas: prognozė uždaroma 2026 m. rugsėjo 10 d., prieš paskelbiant sprendimą.
- TAIP: naujoji norma bus mažesnė už prieš posėdį galiojusią normą.
- NE: norma nesikeis, bus padidinta arba palūkanų sprendimas nebus priimtas.
- Galutinis šaltinis: oficialus ECB pinigų politikos sprendimas.
ECB posėdžių kalendorius patvirtina posėdžio datą. ECB pinigų politikos sprendimų puslapyje skelbiami Valdančiosios tarybos sprendimai dėl pagrindinių palūkanų normų. Būtent ten paskelbta informacija, o ne analitikų komentarai ar rinkos lūkesčiai, nulems galutinį atsakymą.
Taip pat skaitykite: ECB rugsėjo 10-ąją: ar bent viena palūkanų norma mažės?
Kodėl indėlių galimybės norma svarbi Lietuvos gyventojams
Indėlių galimybės palūkanų norma parodo, kokias palūkanas komerciniai bankai gali gauti už per naktį Eurosistemoje laikomas lėšas. Ji yra viena svarbiausių ECB pinigų politikos poziciją apibūdinančių normų, tačiau jos nereikėtų painioti su gyventojams už terminuotuosius indėlius mokamomis palūkanomis.
Pakeista ECB norma veikia finansų rinkos lūkesčius, trumpalaikio skolinimosi kainą ir bankų sprendimus. Vis dėlto poveikis galutiniam klientui priklauso ir nuo bankų likvidumo, konkurencijos, kredito rizikos, paskolos termino bei sutarties sąlygų.
Todėl galimas rugsėjo sumažinimas būtų reikšmingas signalas, bet ne garantija, kad visų paskolų įmokos ar indėlių palūkanos pasikeis tą pačią dieną ir tokiu pačiu dydžiu.
Keturi rodikliai, galintys pakreipti ECB sprendimą
Iki posėdžio svarbiausi bus ne vienas mėnesio skaičius, o bendras infliacijos, ekonomikos aktyvumo, darbo užmokesčio ir ankstesnės pinigų politikos poveikio vaizdas.
Infliacija ir kainų spaudimo tvarumas
Mažėjanti bendroji infliacija sustiprintų palūkanų mažinimo argumentą tik tuo atveju, jei kartu silpnėtų platesnis kainų spaudimas. ECB taip pat vertina bazinę ir paslaugų infliaciją, nes jos gali parodyti, ar kainų augimas išlieka atkaklus net atpigus energijai ar kitoms nepastovioms prekėms.
Jeigu naujausi duomenys rodytų, kad infliacija patikimai artėja prie ECB tikslo, TAIP scenarijus taptų labiau pagrįstas. Netikėtai paspartėjęs kainų augimas arba nepalanki atnaujinta prognozė galėtų paskatinti normos nekeisti.
Ekonomikos aktyvumas ir kreditavimo sąlygos
Silpnas vartojimas, pramonės gamyba, investicijos ar kreditavimo paklausa gali rodyti, kad griežtos finansavimo sąlygos jau reikšmingai slopina ekonomiką. Tokiu atveju mažesnė norma galėtų būti vertinama kaip nuosaikus politikos sušvelninimas.
Tačiau vien silpnesnis ekonomikos augimas savaime negarantuoja mažinimo. Jei kartu išliktų per didelis kainų spaudimas, ECB galėtų pasirinkti palaukti papildomų duomenų.
Darbo užmokestis ir paslaugų kainos
Atlyginimų augimas svarbus todėl, kad darbo sąnaudos gali persiduoti paslaugų kainoms. Nuosaikesnė darbo užmokesčio dinamika ir silpnėjantis vienam produkcijos vienetui tenkantis sąnaudų spaudimas remtų mažinimo galimybę.
Priešingas signalas būtų spartus atlyginimų augimas, kurio neatsveria našumas. Tokiu atveju Valdančioji taryba galėtų baimintis, kad infliacija stabilizuosis aukščiau siekiamo lygio.
Ankstesnė ECB komunikacija
Iki rugsėjo svarbu stebėti ne pavienę ECB pareigūno frazę, o oficialių sprendimų formuluotes, ekonomines prognozes ir spaudos konferencijų argumentus. Užuominos, kad politikos kryptis priklausys nuo gaunamų duomenų, palieka atvirus abu rezultatus.
Aiškesnis susirūpinimas kainų spaudimu palaikytų NE scenarijų. Didesnis pasitikėjimas infliacijos mažėjimu ir vertinimas, kad finansavimo sąlygos yra pakankamai ribojančios, sustiprintų TAIP kelią.
Ką normos sumažinimas reikštų būsto paskoloms ir EURIBOR
Daug Lietuvos būsto paskolų turi kintamąsias palūkanas, kurias sudaro sutartyje nustatyta banko marža ir pasirinkto laikotarpio EURIBOR. Jei rinkos dalyviai tikėtų tolesniu ECB politikos švelnėjimu, pinigų rinkos palūkanos galėtų mažėti dar prieš rugsėjo posėdį.
Tačiau ECB sprendimas nėra automatinis tokio pat dydžio EURIBOR pakeitimas. EURIBOR atspindi didmeninės euro rinkos skolinimosi sąlygas ir lūkesčius dėl būsimos palūkanų krypties. Dalis galimo ECB sumažinimo gali būti įskaičiuota iš anksto, o nauji duomenys po posėdžio gali lūkesčius pakeisti.
Konkrečios būsto paskolos įmoka taip pat perskaičiuojama sutartyje nustatytu periodiškumu. Net jei pasirinktas EURIBOR sumažėtų rugsėjį, vieno kliento įmoka galėtų būti perskaičiuota netrukus, o kito – tik po kelių mėnesių.
Poveikis terminuotiesiems indėliams ir verslo finansavimui
TAIP rezultatas galėtų didinti spaudimą mažinti naujai sudaromų terminuotųjų indėlių palūkanas. Vis dėlto bankai jas nustato savarankiškai, atsižvelgdami į finansavimo poreikį, indėlio trukmę ir konkurenciją. Jau sudaryto fiksuotų palūkanų indėlio grąža paprastai išlieka tokia, kokia numatyta sutartyje.
Verslui mažesnė ECB norma galėtų sudaryti palankesnę finansavimo aplinką, ypač kai paskolos kaina susieta su kintamuoju indeksu. Galutines sąlygas vis tiek lems įmonės kreditingumas, užstatas, sektoriaus rizika, banko marža ir finansavimo terminas.
Jeigu norma nesikeistų, tai nereikštų, kad paskolų ar indėlių kainos visur liks visiškai stabilios. Bankai gali keisti pasiūlymus dėl konkurencijos, rizikos vertinimo ar jau anksčiau pasikeitusių rinkos lūkesčių.
Kaip pasirengti abiem rugsėjo scenarijams
Būsto paskolą turintiems gyventojams verta patikrinti, koks EURIBOR laikotarpis nurodytas sutartyje ir kurią dieną perskaičiuojama palūkanų norma. Tai padeda atskirti ECB sprendimo datą nuo datos, kada galėtų pasikeisti konkreti mėnesio įmoka.
Taupantieji gali palyginti skirtingos trukmės indėlių pasiūlymus ir įvertinti, ar visų santaupų susiejimas vienam ilgam terminui atitinka jų poreikius. Sprendimas turėtų remtis ne vien rugsėjo prognoze, bet ir pinigų prieinamumo, indėlių draudimo bei ankstyvo nutraukimo sąlygomis.
Įmonėms naudinga apskaičiuoti bent du finansavimo scenarijus: kintamosios bazinės normos sumažėjimą ir jos išlikimą dabartiniame lygyje. Toks palyginimas leidžia įvertinti pinigų srautus nebandant vieno būsimo ECB sprendimo laikyti garantuotu.
Kaip bus nustatytas galutinis atsakymas
Rugsėjo 10 d. paskelbus oficialų sprendimą, jame nustatyta indėlių galimybės palūkanų norma bus palyginta su prieš šį posėdį galiojusia norma. Mažesnis lygis reikš TAIP, nepriklausomai nuo sumažinimo dydžio ar jo įsigaliojimo techninės datos.
Jeigu norma bus palikta nepakeista, padidinta arba posėdyje apskritai nebus priimtas sprendimas dėl palūkanų normų, rezultatas bus NE. Vėlesni komentarai, EURIBOR pokytis ar bankų pasiūlymai šio atsakymo nepakeis.
Iki sprendimo svarbiausias kitas patikrinimas bus naujausi euro zonos infliacijos, ekonomikos aktyvumo ir darbo užmokesčio duomenys. Galutinį rezultatą lems tik 2026 m. rugsėjo 10 d. oficialiai paskelbtas ECB sprendimas.
Šaltinis: Europos Centrinis Bankas
Kontekstas ir veiksmai Apie straipsnį
Šaltinis ir patikra Prognozės vertinimas
Rezultatas bus nustatytas palyginus oficialią ECB paskelbtą normą su prieš posėdį galiojusiu jos lygiu.
- Patikrinti prieš posėdį galiojusią indėlių galimybės normą.
- Perskaityti rugsėjo 10 d. ECB pinigų politikos sprendimą.
- Palyginti sprendime nustatytą normą su ankstesniu lygiu.
- EURIBOR ar bankų pasiūlymų pokyčių nelaikyti rezoliucijos kriterijumi.
- Šaltinis
- Europos Centrinio Banko pinigų politikos sprendimai
- Aprėptis
- Euro zona ir Lietuva
- Atnaujinta
- 2026-08-16 15:48
Šaltinis ir patikra
Pranešti apie pasitikėjimo problemą
Nusiųsk aiškų signalą bendruomenės moderacijai, jei šaltinis, faktai ar kontekstas turi būti peržiūrėti.

Komentarai